جابر البلوي
20 سبتمبر 2026 12:11 مساء
|
آخر تحديث:
20 سبتمبر 12:19 2026

الخلاصة

وول ستريت تترقب مسار الفائدة بعد رفع الفيدرالي، وضغوط النفط وعوائد السندات، وآفاق الذكاء الاصطناعي وتأثير محادثات ترامب وشي
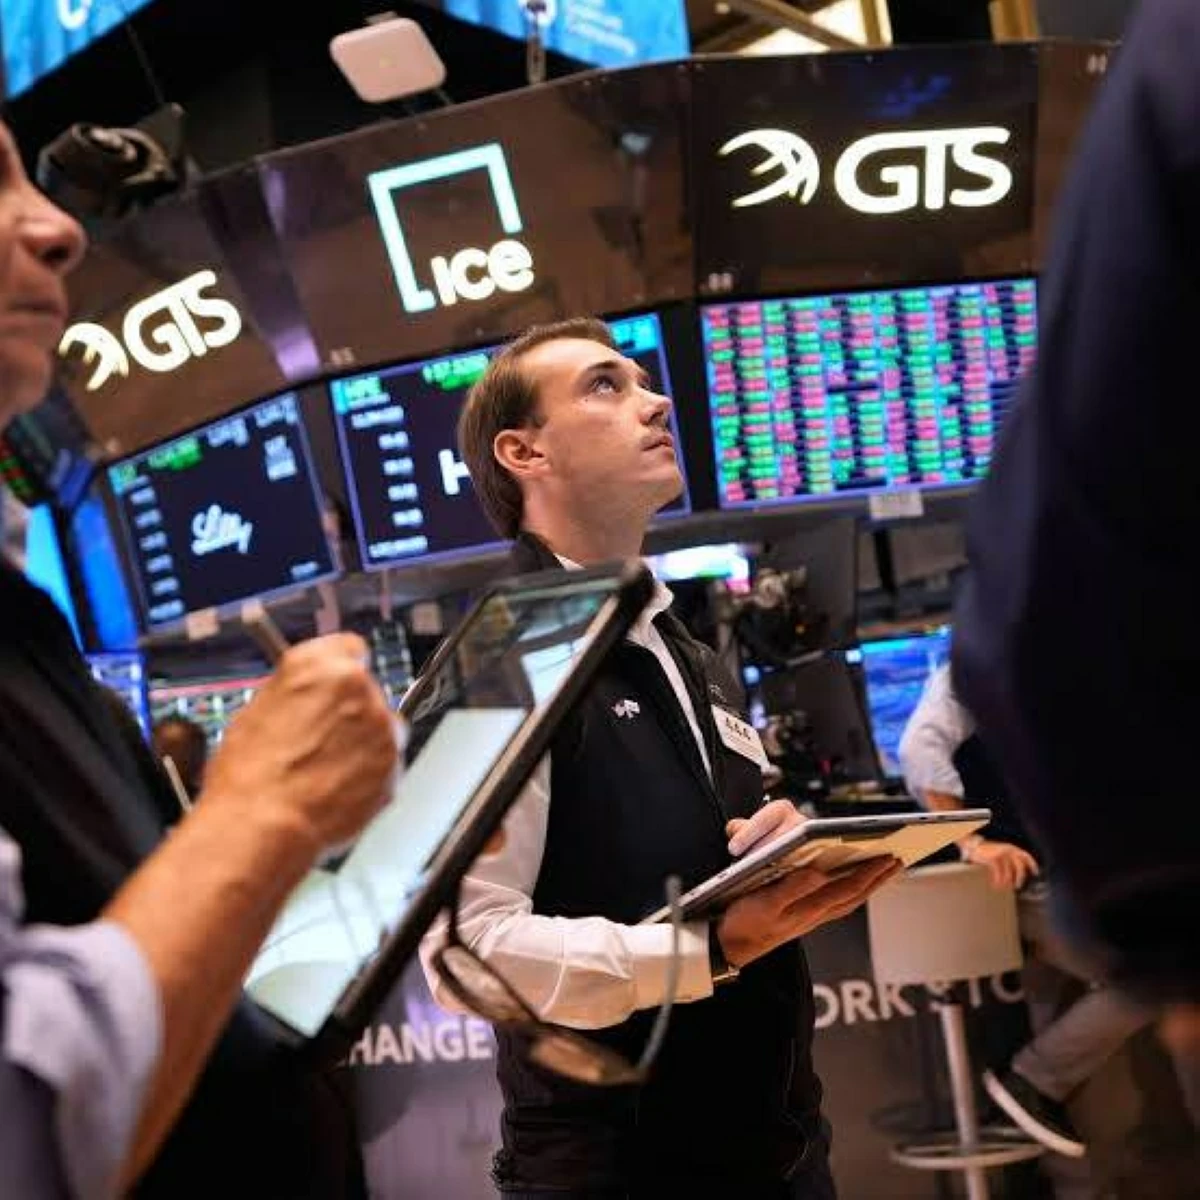
تدخل «وول ستريت» أسبوعاً حافلاً يختبر قدرتها على الصمود وسط ثلاثة مسارات رئيسية: السياسة النقدية بعد قرار الاحتياطي الفيدرالي رفع الفائدة، وضغوط النفط وعوائد سندات الخزانة بفعل التوترات في الشرق الأوسط، وتزايد المخاوف بشأن مستقبل الاستثمار في الذكاء الاصطناعي.
ويحاول المستثمرون تحديد ما إذا كانت الأسهم قادرة على استئناف صعودها نحو مستويات قياسية جديدة، بعدما ارتفع مؤشر «إس آند بي» بأكثر من 11% منذ بداية العام، لكنه لا يزال أقل بنحو 2% من قمته المسجلة في منتصف أغسطس/آب.
الفيدرالي يفتح باباً جديداً للفائدة
يواصل المستثمرون تحليل قرار الفيدرالي رفع الفائدة في اجتماعه الأخير، وهو قرار كان متوقعاً إلى حد كبير، لكنه ترك الأسواق أمام سؤال أكثر تعقيداً، كم مرة سيتم رفع الفائدة خلال دورة التشديد الحالية؟
وتكتسب تصريحات مسؤولي المركزي المرتقبة أهمية خاصة خلال الأسبوع، في ظل غياب توجيه واضح لمسار السياسة النقدية من رئيس البنك كيفن وارش.
وقال آرت هوغان، كبير استراتيجيي السوق لدى «بي ريلي ويلث»: «مع غياب التوجيه، الذي أصبح الوضع الطبيعي الجديد مع وارش، أعتقد أن محاولة استقراء آراء المسؤولين المستعدين للتحدث باتت أكثر أهمية».
وتشير عقود الفائدة إلى احتمالات متقاربة لرفع جديد في الاجتماع المقبل خلال أكتوبر/تشرين الأول.
عائد السندات والنفط.. خطان أحمران للأسواق
تراقب الأسهم أيضاً حركة عوائد سندات الخزانة وأسعار النفط، بعدما أصبح ارتفاعهما أحد أبرز مصادر الضغط على الأسواق خلال الأسابيع الأخيرة.
وقال هوغان إن عائد سندات الخزانة لأجل 10 سنوات عند 5% وسعر النفط عند 100 دولار للبرميل يمثلان تهديداً حقيقياً للأسواق، وبقاؤهما دون هذين المستويين يمنح المستثمرين «فرصة لتنفس الصعداء ويشجعهم على زيادة انكشافهم على الأسهم».
ترامب وشي.. التكنولوجيا في قلب المحادثات
يتجه اهتمام المستثمرين أيضاً إلى الزيارة المرتقبة للرئيس الصيني شي جين بينغ إلى الولايات المتحدة، والاجتماع المتوقع مع الرئيس دونالد ترامب الخميس، خصوصاً في ظل الملفات المتعلقة بالرقائق والذكاء الاصطناعي.
ويمثل قطاع التكنولوجيا نحو 38% من مؤشر ستاندرد آند بورز، ورغم ارتفاعه بأكثر من 20% خلال 2026، تراجع منذ بداية يونيو/حزيران.
وقال جو مازولا، كبير استراتيجيي التداول في «تشارلز شواب»: «يحتاج قطاع التكنولوجيا إلى استعادة مكانته الرائدة لنشهد مستويات قياسية جديدة».
هل يتحول القلق إلى فرصة؟
يزداد التركيز على قطاع الذكاء الاصطناعي بعد دعوات من بعض قادته إلى إبطاء وتيرة التطوير، وسط تحذيرات متزايدة من مخاطر التكنولوجيا الناشئة. لكن جيف شولزه، رئيس استراتيجية الاستثمار لدى معهد فرانكلين تمبلتون، يرى أن أي ضعف في أسهم القطاع بفعل هذه المخاوف قد يمثل فرصة للشراء، قائلاً: «أشك في أن تحد اللوائح التنظيمية من الاستثمارات ومن وتيرة تطوير النماذج المستقبلية».
وأضاف أن ثبات «إس آند بي» خلال الأشهر الماضية، رغم قوة أرباح الشركات، يوفر في النهاية قاعدة جيدة لتقييمات السوق، معتبراً أن المشهد إيجابي إلى حد كبير للأصول عالية المخاطر، خصوصاً إذا واصلت عوائد السندات طويلة الأجل التراجع.
أبرز التقارير الاقتصادية الأمريكية لهذا الأسبوع
بتوقيت شرق الولايات المتحدة
الاثنين
لا توجد بيانات مقررة
نتائج: «أبيفاكس»، «غريفولز»، «كرونو سكيل»
الثلاثاء
13:00: كلمة رئيس الفيدرالي في ريتشموند أمام جمعية محللي الاستثمار
نتائج: «أوتوزون»، «ثور إندستريز»، «كيه بي هوم»
الأربعاء
9:45: مؤشر مديري المشتريات لقطاعي التصنيع والخدمات
نتائج: «سنتاس»، «جنرال مايلز»، «يورانيوم إنيرجي»
الخميس
8:30: طلبات إعانة البطالة الأسبوعية
8:30: فعالية النادي الاقتصادي في واشنطن
10:00: مبيعات المنازل الجديدة
11:00: استطلاع الفيدرالي في كانساس سيتي
نتائج: «كوستكو»، «داردن رستورانتس»، «بلاك بيري»، «فين فاست أوتو»
الجمعة
8:30: بيانات السلع المعمرة
10:00: الاستطلاع النهائي للمستهلكين من جامعة ميشيغان
نتائج: «تامبوران»، «إنفنتيفا»